Grunderwerbsteuer in den Bundesländern berechnen: Formel, Unterschiede und Beispiel
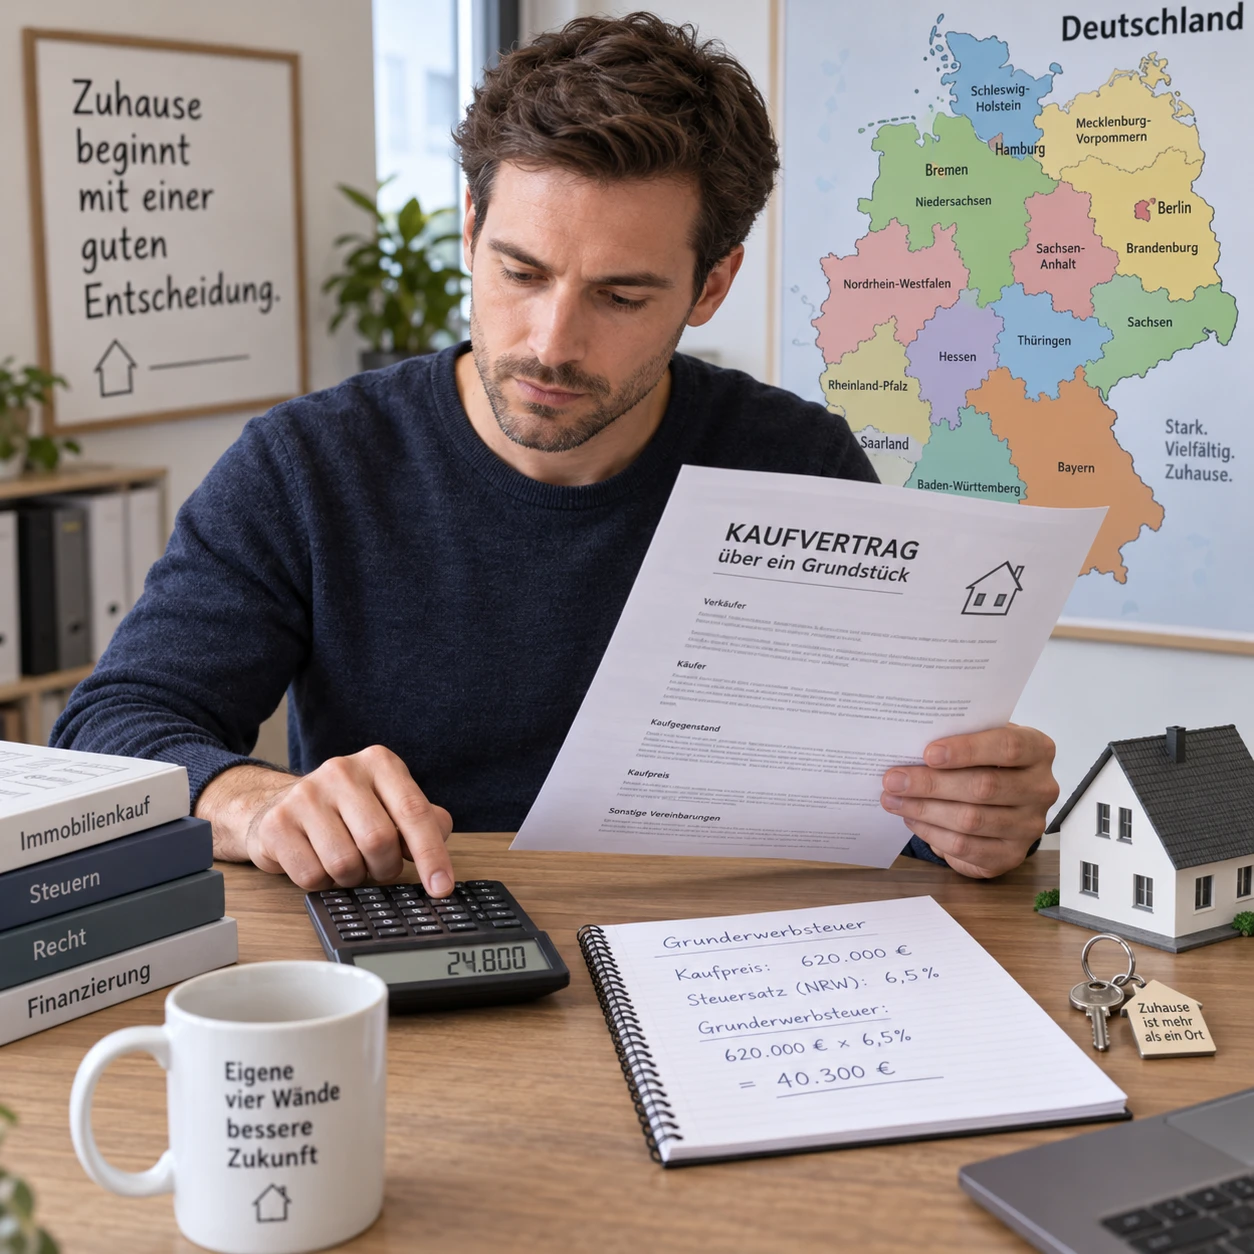
Beim Immobilienkauf gehört die Grunderwerbsteuer zu den wichtigsten einmaligen Kaufnebenkosten. Wie hoch sie ausfällt, hängt vor allem vom Kaufpreis und vom Steuersatz des Bundeslands ab, in dem das Grundstück liegt. Mit einer einfachen Formel lässt sich der Betrag überschlagen; entscheidend ist, welche Bestandteile des Vertrags zur Bemessungsgrundlage zählen.
Was ist die Grunderwerbsteuer?
Die Grunderwerbsteuer ist eine Steuer, die beim Erwerb eines Grundstücks oder einer Immobilie anfällt. Sie knüpft in der Regel an den Kaufvertrag an und wird grundsätzlich von dem Bundesland erhoben, in dem sich das Grundstück befindet.
Der Begriff bezeichnet keine laufende Abgabe: Die Grunderwerbsteuer fällt einmalig im Zusammenhang mit dem Eigentumswechsel an. Sie ist daher von der Grundsteuer zu unterscheiden, die Eigentümer für Grundbesitz regelmäßig zahlen. Auch Einkommensteuer und Umsatzsteuer sind andere Steuerarten mit eigenen Regeln.
Nach dem notariellen Kaufvertrag wird der Vorgang dem Finanzamt gemeldet. Dieses setzt die Steuer fest und verschickt einen Steuerbescheid. Wer die Steuer schuldet, richtet sich nach den gesetzlichen Regeln und den Vereinbarungen im Vertrag; bei einem normalen Immobilienkauf wird die Zahlung häufig dem Käufer zugeordnet. Die konkrete Abwicklung sollte im Kaufvertrag geprüft werden.
Für die erste Planung reicht meist eine Schätzung. Sie ersetzt den Steuerbescheid jedoch nicht: Maßgeblich sind die vertraglichen Vereinbarungen, die steuerliche Bemessungsgrundlage und der zum maßgeblichen Zeitpunkt geltende Grunderwerbsteuersatz.
Welche Steuersätze gelten in den Bundesländern?
In Deutschland gibt es keinen einheitlichen Grunderwerbsteuersatz. Jedes Bundesland legt seinen Satz selbst fest; deshalb kann derselbe Immobilienkauf je nach Lage des Grundstücks zu einer anderen Steuer führen.
Beim Vergleichen zählt der Standort der Immobilie, nicht der Wohnort des Käufers. Auch bei einem Käufer aus einem anderen Bundesland gilt für die Berechnung der Satz des Landes, in dem das Grundstück liegt. Die Sätze können sich außerdem ändern. Eine Übersicht aus einem älteren Jahr ist daher keine sichere Grundlage für einen aktuellen Kauf.
Prüfen Sie den Satz für das betreffende Bundesland und den relevanten Zeitpunkt, bevor Sie Ihr Budget festlegen. Verlässliche Anlaufstellen sind die Finanzverwaltung des Landes, ein aktueller Grunderwerbsteuer-Rechner mit ausgewiesenem Aktualisierungsstand oder die Auskunft Ihres Notars beziehungsweise Steuerberaters. Achten Sie bei einem Rechner darauf, dass er die Immobilie dem richtigen Bundesland zuordnet und nicht mit veralteten Angaben arbeitet.
Für einen sinnvollen Vergleich sollten Sie nicht allein auf den Steuersatz schauen. Der Kaufpreis, die steuerliche Einordnung einzelner Vertragsbestandteile und weitere Kaufnebenkosten beeinflussen ebenfalls den tatsächlichen Finanzierungsbedarf. Ein niedrigerer Satz bedeutet nicht automatisch, dass der Immobilienkauf insgesamt günstiger ist.
So berechnen Sie die Grunderwerbsteuer
Die Grundformel lautet: Bemessungsgrundlage × Grunderwerbsteuersatz des Bundeslands = Grunderwerbsteuer. Für eine erste Schätzung können Sie den maßgeblichen Kaufpreis mit dem aktuellen Satz multiplizieren.
Wandeln Sie den Prozentsatz zunächst in eine Dezimalzahl um: 5 Prozent entsprechen 0,05, 6,5 Prozent entsprechen 0,065. Multiplizieren Sie diese Zahl mit der Bemessungsgrundlage. Das Ergebnis ist der voraussichtliche Steuerbetrag, nicht die Summe aller Kaufnebenkosten.
- 1. Bundesland bestimmen: Verwenden Sie das Land, in dem das Grundstück liegt.
- 2. Steuersatz prüfen: Kontrollieren Sie die aktuelle Angabe für den maßgeblichen Kaufzeitpunkt.
- 3. Bemessungsgrundlage ermitteln: Gehen Sie vom Kaufpreis aus und prüfen Sie, welche vereinbarten Leistungen dazugehören.
- 4. Multiplizieren: Bemessungsgrundlage mal Steuersatz ergibt die geschätzte Grunderwerbsteuer.
Ein Grunderwerbsteuer-Rechner kann diese Schritte vereinfachen. Er ist jedoch nur so genau wie die Eingaben: Wird beispielsweise ein mitverkaufter Gegenstand falsch eingeordnet oder der falsche Steuersatz gewählt, weicht das Ergebnis vom Bescheid ab.
Was zählt zur Bemessungsgrundlage?
Die Bemessungsgrundlage richtet sich grundsätzlich nach der Gegenleistung für den Grundstückserwerb. Bei einem gewöhnlichen Kauf ist das meist der im Kaufvertrag vereinbarte Kaufpreis, doch auch weitere vertraglich vereinbarte Leistungen können relevant sein.
Zum Beispiel kann es darauf ankommen, ob bestimmte mit dem Grundstück verbundene Bestandteile oder Verpflichtungen Teil des Erwerbs sind. Die Einordnung hängt von den konkreten Vertragsbedingungen ab. Deshalb lässt sich nicht jede Position pauschal aus der Berechnung herausnehmen oder hinzurechnen.
Bewegliche Gegenstände wie separat mitverkaufte Möbel oder eine Einbauküche können grundsätzlich gesondert betrachtet werden, wenn sie tatsächlich eigenständige Gegenstände sind und im Kaufvertrag nachvollziehbar ausgewiesen werden. Eine bloße Aufteilung auf dem Papier genügt nicht, wenn sie den tatsächlichen Verhältnissen nicht entspricht. Überhöhte oder willkürliche Wertansätze können Rückfragen des Finanzamts auslösen.
Bei einem Neubau oder einem Grundstückskauf mit zusätzlichem Bauvertrag ist besondere Sorgfalt sinnvoll. Ob einzelne Vereinbarungen zusammenhängen und steuerlich gemeinsam zu beurteilen sind, hängt von den Umständen ab. Lassen Sie die Vertragsgestaltung im Zweifel vor der Unterzeichnung fachkundig prüfen, statt die Bemessungsgrundlage allein anhand einer groben Faustregel festzulegen.
Rechenbeispiel für einen Immobilienkauf
Bei einem beispielhaften Kaufpreis von 400.000 Euro und einem angenommenen Steuersatz von 5 Prozent beträgt die rechnerische Grunderwerbsteuer 20.000 Euro. Das Beispiel dient nur zur Erklärung; der tatsächliche Satz muss für das Bundesland und den relevanten Zeitpunkt geprüft werden.
Der Rechenweg lautet: 5 Prozent als Dezimalzahl sind 0,05. Multiplizieren Sie 400.000 Euro mit 0,05: 400.000 × 0,05 = 20.000 Euro. Liegt die maßgebliche Bemessungsgrundlage höher oder niedriger als der Kaufpreis, verändert sich auch das Ergebnis.
Angenommen, im Vertrag werden zusätzlich bewegliche Gegenstände aufgeführt. Ob deren Wert die Bemessungsgrundlage mindert, hängt davon ab, ob die Gegenstände tatsächlich separat erworben werden und die Bewertung plausibel ist. Ziehen Sie einen Betrag daher nicht automatisch vom Kaufpreis ab. Für die verbindliche Festsetzung ist der Steuerbescheid des Finanzamts maßgeblich.
Das Beispiel zeigt auch, warum ein Prozentpunkt Unterschied spürbar sein kann: Bei einer Bemessungsgrundlage von 400.000 Euro entspricht ein Prozentpunkt rechnerisch 4.000 Euro. Dieser Vergleich hilft bei der Budgetplanung, ersetzt aber nicht die Prüfung der geltenden Landesregelung.
Was Käufer bei der Kalkulation beachten sollten
Für eine belastbare Kalkulation sollten Sie den Standort, den Steuersatz, den Kaufvertrag und weitere Kaufnebenkosten getrennt prüfen. So vermeiden Sie, dass eine einfache Steuerrechnung mit dem gesamten Finanzierungsbedarf verwechselt wird.
Die Grunderwerbsteuer kommt typischerweise zusätzlich zu Kosten wie Notar- und Grundbuchgebühren hinzu. Eine Maklerprovision kann ebenfalls anfallen, sofern sie im konkreten Kauf vereinbart ist. Diese Posten gehören nicht automatisch zur Bemessungsgrundlage der Grunderwerbsteuer; sie sollten dennoch im Gesamtbudget berücksichtigt werden.
Ein praktischer Prüfweg ist die Vier-Faktoren-Kontrolle: Lage, Satz, Vertragsumfang und Nebenkosten. Erst wenn alle vier Punkte geprüft sind, wird aus dem schnellen Überschlag eine brauchbare Kaufkalkulation. Bewahren Sie außerdem die Berechnungsannahmen auf, damit Sie sie bei einer Änderung des Kaufpreises oder der Vertragsbedingungen aktualisieren können.
Vermeiden Sie drei typische Fehler: einen bundesweit einheitlichen Steuersatz anzunehmen, den Satz aus einer nicht aktuellen Tabelle zu übernehmen und bewegliche Gegenstände ohne realistische Einzelbewertung abzuziehen. Jeder dieser Fehler kann die Budgetplanung verzerren. Bei komplexen Vertragsstrukturen ist individuelle steuerliche Beratung sinnvoll.
Häufige Fragen zur Grunderwerbsteuer
Wie finde ich den für mein Bundesland geltenden Steuersatz?
Prüfen Sie die aktuelle Information der Finanzverwaltung des Bundeslands, in dem das Grundstück liegt. Achten Sie auf den Stand der Angaben und darauf, dass sie zum maßgeblichen Kaufzeitpunkt passen.
Wird die Grunderwerbsteuer auf den gesamten Kaufpreis berechnet?
Grundsätzlich orientiert sich die Steuer an der Gegenleistung für den Erwerb. Ob der gesamte Kaufpreis die Bemessungsgrundlage bildet, hängt davon ab, was im Vertrag vereinbart ist und wie die einzelnen Bestandteile steuerlich einzuordnen sind.
Können bewegliche Gegenstände den steuerpflichtigen Betrag beeinflussen?
Ja, separat erworbene bewegliche Gegenstände können unter bestimmten Voraussetzungen gesondert behandelt werden. Voraussetzung ist eine nachvollziehbare Vertragsangabe mit plausibler Bewertung; eine künstliche Aufteilung ist keine verlässliche Grundlage.
Wann muss die Grunderwerbsteuer bezahlt werden?
Nach der Anzeige des Kaufvertrags setzt das Finanzamt die Steuer fest und fordert sie per Bescheid an. Die Zahlungsfrist steht im Bescheid. Für die Eigentumsumschreibung im Grundbuch ist üblicherweise die steuerliche Unbedenklichkeitsbescheinigung relevant; richten Sie sich bei Fristen und Ablauf nach den Schreiben des Finanzamts und den Hinweisen des Notars.