Was ist Grunderwerbsteuer und wann fällt sie an?
Beim Kauf einer Immobilie zählt die Grunderwerbsteuer zu den größten zusätzlichen Kosten neben dem Kaufpreis. Sie fällt in vielen Fällen an, sobald ein Grundstück oder eine Immobilie den Eigentümer wechselt. Wie hoch sie ausfällt, hängt vor allem vom Kaufpreis und vom Steuersatz des Bundeslands ab.
Was bedeutet Grunderwerbsteuer?
Die Grunderwerbsteuer ist eine Steuer auf den Erwerb eines Grundstücks oder einer Immobilie in Deutschland. Sie wird grundsätzlich einmalig im Zusammenhang mit dem Eigentumswechsel erhoben und ist von der jährlich anfallenden Grundsteuer zu unterscheiden.
Rechtlich knüpft die Steuer meist an einen Immobilienkaufvertrag an, durch den sich Käufer und Verkäufer zur Übertragung eines Grundstücks verpflichten. Dazu gehören etwa ein Baugrundstück, ein Einfamilienhaus oder eine Eigentumswohnung. Die Grunderwerbsteuer ist eine Landessteuer; die Bundesländer legen ihren jeweiligen Steuersatz innerhalb des gesetzlichen Rahmens selbst fest.
Die Grundsteuer betrifft dagegen das Halten von Grundbesitz und wird regelmäßig von der Gemeinde erhoben. Sie kann also nach dem Kauf jedes Jahr anfallen. Die Grunderwerbsteuer ist keine laufende Immobilienabgabe, sondern ein einmaliger Bestandteil der Kaufnebenkosten. Sie wird außerdem nicht mit der Einkommensteuer oder der Umsatzsteuer gleichgesetzt.
Wann fällt Grunderwerbsteuer an?
Grunderwerbsteuer fällt typischerweise an, wenn ein Grundstück oder eine Immobilie durch einen Kauf den Eigentümer wechselt. Entscheidend ist meist, dass ein wirksamer Vertrag geschlossen wird, der die Übertragung des Grundstücks begründet.
Der häufigste Fall ist der Kaufvertrag über ein Grundstück, ein Haus oder eine Eigentumswohnung. Auch bei einem unbebauten Grundstück entsteht grundsätzlich Grunderwerbsteuer. Wird ein Grundstück gemeinsam mit einem noch zu errichtenden Gebäude erworben, kann die steuerliche Behandlung davon abhängen, wie Kaufvertrag, Bauvertrag und tatsächliche Absprachen zusammenhängen. Sind Grundstückskauf und Bauleistung eng miteinander verknüpft, kann mehr als der reine Grundstückspreis für die Steuer relevant sein.
Auch bestimmte andere Vorgänge können steuerpflichtig sein, etwa eine Zwangsversteigerung oder bestimmte Übertragungen von Gesellschaftsanteilen an Unternehmen, denen Grundstücke gehören. Die Regeln für solche Fälle sind komplex und wurden teilweise geändert. Daher lässt sich aus der bloßen Bezeichnung eines Geschäfts nicht immer sicher ableiten, ob Grunderwerbsteuer anfällt. Maßgeblich sind die konkrete Gestaltung und die gesetzlichen Voraussetzungen.
Der steuerlich relevante Zeitpunkt ist nicht unbedingt der Tag, an dem Sie den Schlüssel erhalten oder ins Haus einziehen. Häufig informiert der Notar das Finanzamt nach der Beurkundung des Kaufvertrags. Der spätere Grundbucheintrag ist ein eigener Schritt und ersetzt die Prüfung der Steuerpflicht nicht.
Wie wird die Grunderwerbsteuer berechnet?
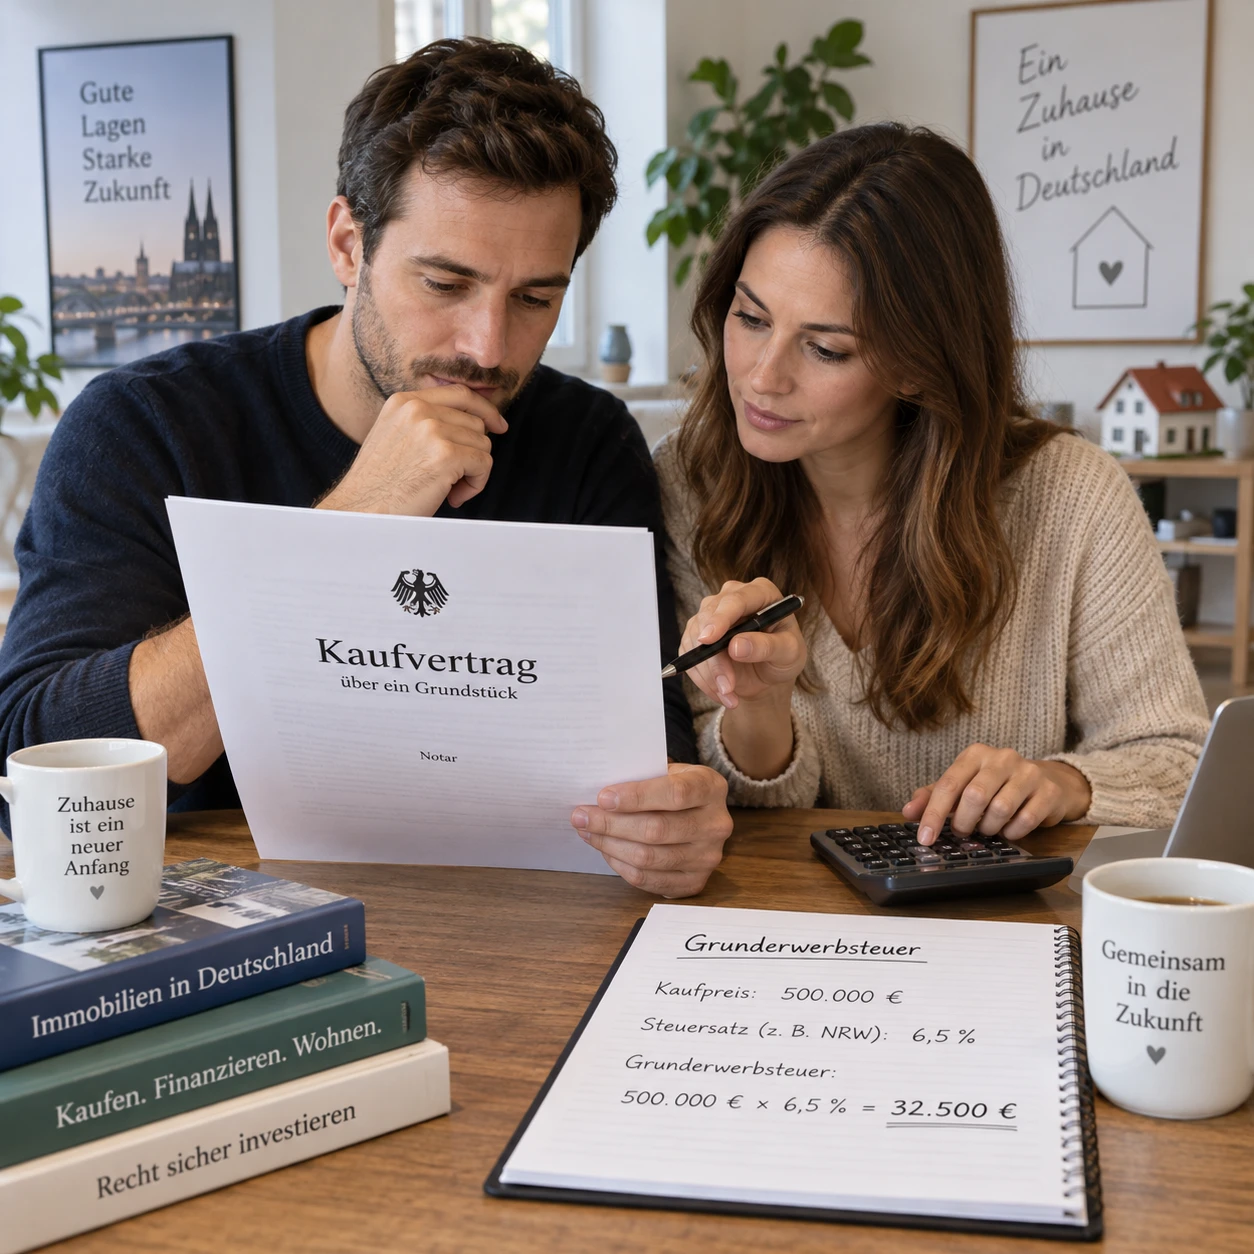
Die Grunderwerbsteuer wird in der Regel berechnet, indem die steuerpflichtige Bemessungsgrundlage mit dem Steuersatz des zuständigen Bundeslands multipliziert wird. Für einen gewöhnlichen Kauf ist die Bemessungsgrundlage meist der Kaufpreis, gegebenenfalls ergänzt um weitere Gegenleistungen.
Formel: Bemessungsgrundlage × Steuersatz = Grunderwerbsteuer.
Die Steuersätze unterscheiden sich zwischen den Bundesländern und können sich ändern. Deshalb sollten Sie für eine konkrete Kalkulation den zum Kaufzeitpunkt geltenden Satz am Standort der Immobilie prüfen. Einen deutschlandweit einheitlichen Steuersatz gibt es nicht.
Beispielrechnung: Angenommen, eine Immobilie kostet 400.000 Euro und der für das Bundesland geltende Steuersatz beträgt 5 Prozent. Dann ergibt sich eine Grunderwerbsteuer von 20.000 Euro: 400.000 × 0,05 = 20.000 Euro. Das ist ein Rechenbeispiel, kein aktueller Steuersatz für ein bestimmtes Bundesland. Zusätzliche steuerpflichtige Gegenleistungen können das Ergebnis erhöhen.
Für die erste Budgetplanung können Sie also drei Angaben zusammentragen: den voraussichtlichen Kaufpreis, den Standort der Immobilie und den dort geltenden Steuersatz. Das Ergebnis ist eine Schätzung. Bei Sondervereinbarungen, mehreren Verträgen oder einer kombinierten Grundstücks- und Bauleistung sollte die Bemessungsgrundlage gesondert geprüft werden.
Wer zahlt die Steuer und wann ist sie fällig?
Gesetzlich können Käufer und Verkäufer als Vertragspartner für die Grunderwerbsteuer in Anspruch genommen werden. Im Kaufvertrag wird jedoch üblicherweise vereinbart, dass der Käufer die Steuer trägt; gegenüber dem Finanzamt richtet sich die Zahlungspflicht nach dem Gesetz und den Umständen des Falls.
Nach der Beurkundung meldet der Notar den Vorgang in der Regel an das Finanzamt. Das Finanzamt prüft die Angaben und schickt einen Steuerbescheid. Darin stehen der festgesetzte Betrag, das Aktenzeichen und die Zahlungsfrist. Die Steuer ist grundsätzlich innerhalb der im Bescheid genannten Frist zu zahlen; häufig beträgt diese einen Monat ab Bekanntgabe. Maßgeblich ist immer die konkrete Zahlungsaufforderung.
Nach der Zahlung stellt das Finanzamt üblicherweise eine Unbedenklichkeitsbescheinigung aus. Sie bestätigt, dass der steuerliche Vorgang für die Eigentumsumschreibung erledigt ist. Das Grundbuchamt benötigt diese Bescheinigung normalerweise, bevor es den Käufer als neuen Eigentümer einträgt. Die Zahlung ist daher nicht nur ein Kostenpunkt, sondern Teil des Ablaufs bis zur Grundbucheintragung.
Planen Sie die Steuer frühzeitig in Ihre Finanzierung ein. Sie wird oft einige Zeit nach dem Notartermin fällig und muss nicht zwingend aus einem laufenden Immobilienkredit bezahlt werden können. Prüfen Sie Bescheid und Frist genau; bei Unklarheiten sollten Sie zeitnah das Finanzamt oder eine fachkundige Beratung kontaktieren.
Was gehört zur Bemessungsgrundlage?
Zur Bemessungsgrundlage gehört bei einem normalen Kauf grundsätzlich die Gegenleistung für das Grundstück, meist also der vereinbarte Kaufpreis. Weitere Leistungen können hinzukommen, wenn sie wirtschaftlich mit dem Erwerb zusammenhängen und rechtlich als Gegenleistung zu behandeln sind.
Zum Beispiel kann eine vom Käufer übernommene Verpflichtung relevant sein, wenn sie Teil der Gegenleistung für die Grundstücksübertragung ist. Bei verbundenen Verträgen, etwa einem Grundstückskauf und einem Bauvertrag, kommt es auf den Einzelfall an: Entscheidend können der zeitliche und sachliche Zusammenhang sowie die Vereinbarungen zwischen den Beteiligten sein. Eine pauschale Berechnung allein anhand des Kaufvertrags kann dann zu niedrig ausfallen.
Bewegliche Gegenstände wie eine Einbauküche, Möbel oder Gartengeräte können unter Umständen gesondert bewertet und aus der Bemessungsgrundlage herausgerechnet werden. Dafür sollten die Gegenstände im Vertrag einzeln und mit realistischen, nachvollziehbaren Werten aufgeführt sein. Ein pauschaler Abzug ohne klare Zuordnung oder mit überhöhten Ansätzen kann Fragen des Finanzamts auslösen. Die Behandlung hängt von den konkreten Vertragsangaben und den Umständen ab.
Unterscheiden Sie deshalb zwischen dem Gesamtbetrag, den Sie für das Vorhaben zahlen, und der steuerlichen Bemessungsgrundlage. Sie können ähnlich aussehen, sind aber nicht in jeder Konstellation identisch.
Gibt es Ausnahmen oder Befreiungen?
Ja, das Grunderwerbsteuergesetz enthält Befreiungstatbestände, doch sie gelten nur unter bestimmten Voraussetzungen. Ob eine Befreiung greift, hängt von der Art der Übertragung, dem Verhältnis der Beteiligten und den konkreten Umständen ab.
Eine wichtige Fallgruppe betrifft bestimmte Übertragungen innerhalb enger Familienbeziehungen, etwa zwischen Ehegatten oder eingetragenen Lebenspartnern sowie in bestimmten Fällen zwischen Verwandten in gerader Linie. Auch Erbschaften und Schenkungen können anders behandelt werden als ein gewöhnlicher Kauf; dabei können jedoch andere steuerliche Regeln, insbesondere zur Erbschaft- und Schenkungsteuer, eine Rolle spielen.
Daneben gibt es gesetzlich geregelte Ausnahmen und Sondervorschriften für bestimmte Erwerbe. Sie sollten nicht davon ausgehen, dass jede Übertragung innerhalb einer Familie automatisch steuerfrei ist oder dass eine Vertragsüberschrift allein über die Steuer entscheidet. Bei Unternehmensanteilen, gemischten Schenkungen, mehreren Beteiligten oder verbundenen Verträgen kann die Prüfung besonders anspruchsvoll sein.
Wenn Sie eine Befreiung vermuten, lassen Sie die Voraussetzungen vor Vertragsabschluss prüfen. Eine frühzeitige Einschätzung kann verhindern, dass die Finanzierung auf einer falschen Annahme beruht; sie ersetzt aber keine Prüfung des konkreten Vertrags und der geltenden Rechtslage.
Häufige Fragen zur Grunderwerbsteuer
Fällt Grunderwerbsteuer auch beim Kauf eines unbebauten Grundstücks an?
Ja. Auch der Kauf eines unbebauten Grundstücks ist grundsätzlich grunderwerbsteuerpflichtig. Ausgangspunkt für die Berechnung ist in der Regel der vereinbarte Kaufpreis; die Behandlung zusätzlicher Leistungen kann vom Einzelfall abhängen.
Wie kann ich die Grunderwerbsteuer berechnen?
Multiplizieren Sie die steuerpflichtige Bemessungsgrundlage mit dem Grunderwerbsteuer-Satz des Bundeslands, in dem das Grundstück liegt. Bei einem Kaufpreis von 400.000 Euro und einem angenommenen Steuersatz von 5 Prozent wären das beispielsweise 20.000 Euro.
Ist der Steuersatz in ganz Deutschland gleich?
Nein. Jedes Bundesland legt seinen Steuersatz selbst fest. Prüfen Sie daher den aktuellen Satz für den Standort der Immobilie, bevor Sie die Kaufnebenkosten kalkulieren.
Wann muss die Grunderwerbsteuer bezahlt werden?
Die Zahlung wird fällig, nachdem das Finanzamt den Steuerbescheid versandt hat. Die konkrete Frist steht im Bescheid; häufig ist der Betrag innerhalb eines Monats ab Bekanntgabe zu zahlen. Maßgeblich ist die Frist, die das Finanzamt in Ihrem Fall nennt.